

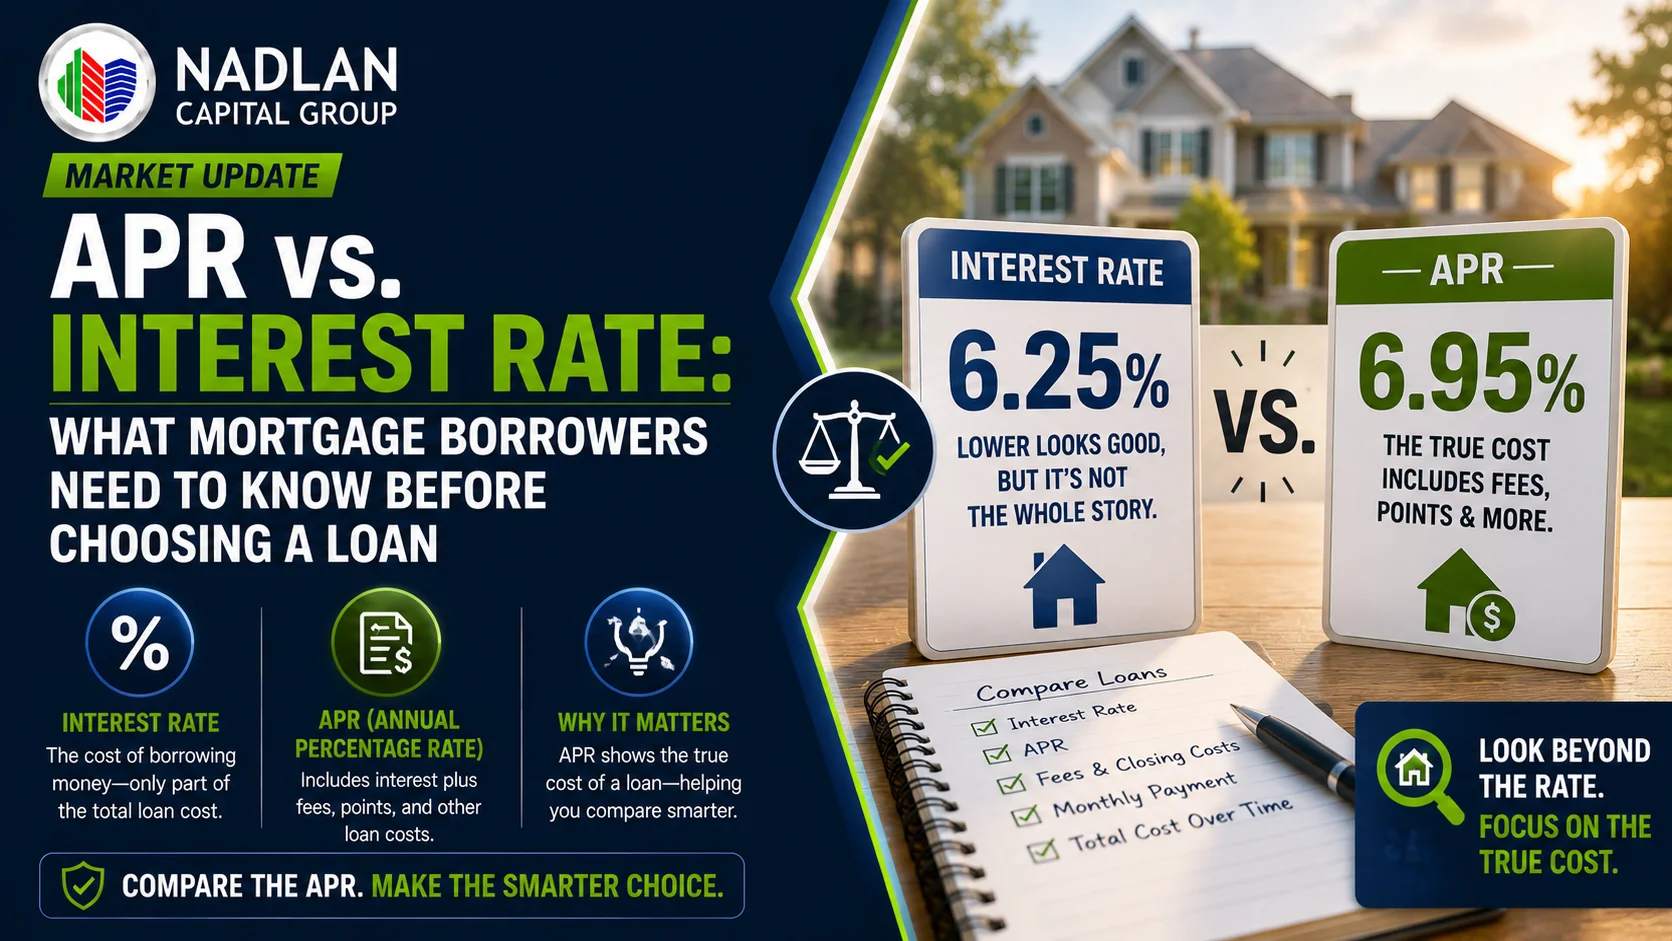
Lorsqu'ils recherchent un prêt hypothécaire, de nombreux emprunteurs se concentrent d'abord sur le taux d'intérêt. Un taux affiché plus bas peut sembler attrayant, mais cela ne signifie pas toujours que le prêt est l'option la moins chère.
Le taux annuel effectif global (TAEG ) offre une vision plus complète des coûts d'emprunt, car il intègre le taux d'intérêt ainsi que certains frais et charges liés au prêt hypothécaire.
Comprendre la différence entre les deux peut aider les acheteurs à prendre de meilleures décisions de financement et à éviter de choisir un prêt simplement parce que son taux annoncé semble plus bas.
Qu'est-ce qu'un taux d'intérêt hypothécaire ?
Le taux d'intérêt hypothécaire est le pourcentage appliqué au montant emprunté.
Cela affecte directement la partie du remboursement hypothécaire mensuel correspondant au capital et aux intérêts.
Par exemple, si deux emprunteurs contractent des prêts hypothécaires identiques sur 30 ans, mais que l'un d'eux bénéficie d'un taux d'intérêt inférieur, cet emprunteur aura généralement un remboursement mensuel de capital et d'intérêts moins élevé et paiera moins d'intérêts au fil du temps.
Cependant, le taux d'intérêt ne reflète pas le coût total du prêt.
Un prêt hypothécaire avec un taux annoncé plus bas peut parfois comporter des frais initiaux plus élevés.
Qu’est-ce que l’APR ?
TAEG signifie taux annuel effectif global.
Contrairement au taux d'intérêt, le TAEG (Taux Annuel Effectif Global) tente de montrer le coût annuel global de l'emprunt en intégrant le taux d'intérêt hypothécaire ainsi que certains frais de financement.
Selon le prêt, le TAEG peut inclure des frais tels que :
- Points de remise
- Frais d'origine
- Frais de souscription
- Certains frais de clôture
- Autres frais financiers applicables
Étant donné que ces coûts supplémentaires sont inclus dans le calcul du TAEG, ce dernier est généralement supérieur au taux d'intérêt annoncé.
Pourquoi la différence compte
Prenons l’exemple de deux offres de prêt hypothécaire hypothétiques qui annoncent toutes deux un taux d’intérêt de 6.25 %.
Un prêt a un TAEG de 6.406 % , tandis qu'un autre a un TAEG de 6.510 %.
Les taux d'intérêt semblent identiques.
Mais les TAEG sont différents car les prêts sont assortis de coûts différents.
C’est pourquoi les emprunteurs doivent éviter de comparer les offres de prêt hypothécaire en se basant uniquement sur le taux d’intérêt affiché.
Un prêt offrant un taux de 6.25 % avec des points de réduction importants pourrait finalement coûter plus cher au départ qu'un prêt à 6.25 % avec moins de frais.
Taux d'intérêt vs TAEG : que signifie chaque chiffre ?
La manière la plus simple de comprendre cette distinction est la suivante :
Taux d'intérêt = le coût de l'emprunt.
TAEG = une estimation plus large du coût annuel du prêt hypothécaire, incluant certains frais.
Le taux d'intérêt est particulièrement utile pour estimer les mensualités de remboursement du capital et des intérêts.
Le TAEG est plus utile pour comparer la structure de coût globale de différentes offres de prêt hypothécaire.
Toutefois, le TAEG ne doit pas être considéré comme un indicateur parfait du montant réel que l'emprunteur dépensera. Le calcul du TAEG peut varier en fonction des frais inclus et des hypothèses utilisées.
Les points de réduction peuvent changer la donne.
Les points de prêt hypothécaire sont l'une des raisons pour lesquelles deux prêts avec des taux d'intérêt identiques peuvent avoir des TAEG différents.
Les emprunteurs peuvent parfois payer des points d'avance en échange d'un taux d'intérêt plus bas.
Cela crée un compromis :
Coût initial plus élevé → taux d'intérêt potentiellement plus bas
or
Coût initial plus faible → taux d'intérêt potentiellement plus élevé
L'intérêt de payer des points dépend fortement de la durée pendant laquelle l'emprunteur prévoit de conserver son prêt hypothécaire.
Un propriétaire qui prévoit de rester dans sa maison pendant de nombreuses années pourrait bénéficier d'un taux d'intérêt plus bas.
Une personne qui prévoit de vendre ou de refinancer relativement bientôt pourrait ne pas récupérer le coût initial des points.
Un TAEG plus bas n'est pas toujours le seul objectif.
Le TAEG est un outil de comparaison important, mais les emprunteurs ne doivent pas choisir automatiquement le prêt hypothécaire avec le TAEG le plus bas.
Par exemple, un emprunteur pourrait privilégier :
- Paiements mensuels moins élevés
- Exigences de trésorerie initiales réduites
- Une durée de prêt plus courte
- Flexibilité pour refinancer
- Une structure de prépaiement spécifique
- Un produit particulier à taux fixe ou variable
Le meilleur prêt dépend de la situation financière de l'emprunteur et de la durée de détention prévue.
Pourquoi l'estimation du prêt est importante
Les emprunteurs hypothécaires reçoivent une estimation de prêt après avoir déposé une demande de prêt hypothécaire.
Ce document fournit des informations importantes concernant le taux d'intérêt du prêt, le TAEG, les frais de clôture estimés et les autres conditions.
L'examen des estimations de prêt de plusieurs prêteurs peut faciliter la comparaison des offres à des conditions similaires.
Pour une comparaison pertinente, les emprunteurs devraient essayer de comparer des situations similaires :
- Montants des prêts
- Types de propriétés
- Conditions de prêt
- Acomptes
- Périodes de blocage des taux
- Structures de points de réduction
Autrement, un tarif annoncé plus bas peut simplement refléter une structure de frais différente.
Comment potentiellement réduire votre taux annuel effectif global (TAEG) hypothécaire
Les emprunteurs peuvent prendre plusieurs mesures pour améliorer le taux global de leur prêt hypothécaire.
Améliorer le crédit
Un profil de crédit plus solide peut potentiellement permettre à un emprunteur de bénéficier de meilleurs taux d'intérêt.
Réduire la dette
Un ratio dette/revenu plus faible peut renforcer une demande de prêt hypothécaire et améliorer les conditions de prêt disponibles.
Comparer plusieurs offres
Les frais, les prix et les structures de prêt peuvent varier considérablement d'un organisme prêteur à l'autre.
Examinez attentivement les points
Ne partez pas du principe que payer des points est automatiquement avantageux. Calculez le temps nécessaire pour que les économies mensuelles compensent les frais initiaux.
Comparer l'intégralité du prêt
Ne vous fiez pas uniquement au taux d'intérêt et au TAEG. Examinez les frais de clôture, le montant des mensualités, les conditions de remboursement anticipé et les autres modalités du prêt.
Quand un TAEG plus élevé peut être judicieux
Il existe des situations où un emprunteur peut délibérément choisir un prêt avec un TAEG plus élevé.
Par exemple, un emprunteur prévoyant de conserver son prêt hypothécaire pendant une période relativement courte pourrait préférer une structure avec des coûts initiaux moins élevés, même si le TAEG qui en résulte est plus élevé.
De même, un emprunteur peut accepter un coût d'emprunt à long terme plus élevé en échange d'un paiement mensuel plus faible.
La question importante n'est pas simplement :
« Quel prêt a le TAEG le plus bas ? »
Demandez plutôt :
« Quel prêt présente le coût total le plus bas pour la durée pendant laquelle je prévois de le conserver ? »
Ce que les investisseurs immobiliers doivent prendre en compte
Les comparaisons de TAEG sont particulièrement importantes pour les investisseurs immobiliers car les coûts de financement affectent directement les rendements des investissements.
Pour un bien immobilier d'investissement, les investisseurs devraient considérer l'ensemble du montage financier plutôt que de se contenter de regarder le taux d'intérêt.
Les facteurs importants incluent :
- Taux d'intérêt
- Avril
- Frais d'origine
- Frais de souscription
- Points
- Pénalités de remboursement anticipé
- Durée du prêt
- Service mensuel de la dette
- Amortissement
- Frais de clôture
Un taux d'intérêt légèrement inférieur peut ne pas offrir le meilleur résultat d'investissement s'il exige des frais initiaux importants ou s'il comporte des conditions de remboursement anticipé défavorables.
Pour les investisseurs évaluant le DSCR, le financement relais ou d'autres financements immobiliers d'investissement, la structure de financement doit être analysée en parallèle avec les revenus locatifs prévus, les charges d'exploitation et la stratégie de sortie.
Conclusion
Le taux d'intérêt et le TAEG répondent à deux questions différentes.
Le taux d'intérêt indique le coût de base d'un emprunt et a un impact direct sur le remboursement du capital et des intérêts.
Le TAEG offre une vision plus globale du coût annuel d'emprunt en intégrant certains frais et charges.
Lorsqu'ils comparent des offres de prêt hypothécaire , les emprunteurs devraient examiner les deux chiffres plutôt que de se concentrer exclusivement sur le taux le plus bas annoncé.
Le meilleur prêt hypothécaire n'est pas forcément celui qui affiche le taux le plus bas, ni même le TAEG le plus faible. Il s'agit du prêt dont le coût total, la structure des remboursements et les conditions correspondent aux objectifs financiers de l'emprunteur et à la durée de détention prévue.